Прекалено много се говори за петродолари.
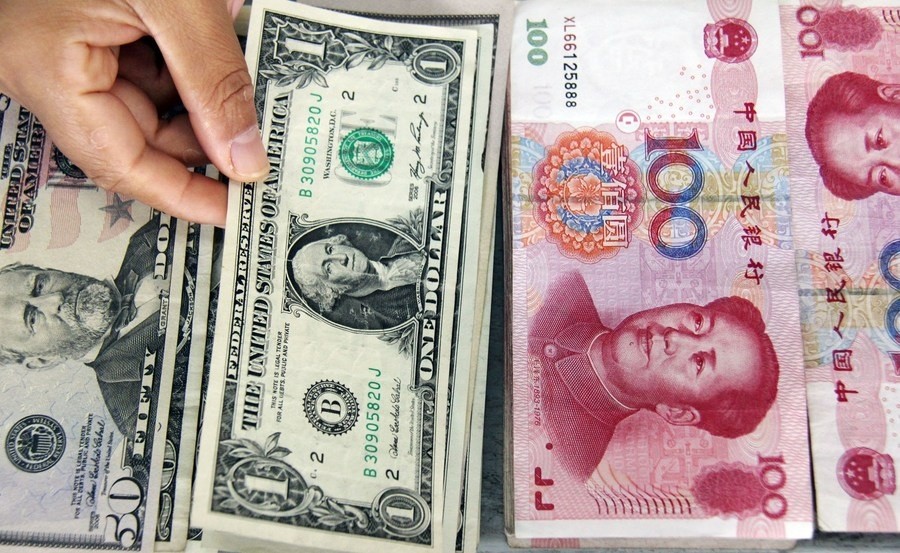
Прекалено много се говори за петродолари.
И съвсем не достатъчно за китайски долари.
Китай всъщност не се дедоларизира. Напротив. През 2024 г. Китай разкри, че към 2019 г. едва 55 процента от неговите вече стагнационни резерви са били в долари.
Това е последната оповестена точка от данни, но внимателният анализ на данните на Министерството на финансите на САЩ по същество изключва значителен ръст на делa на долара във формалните резерви на Китай. Данните на САЩ съответстват или на лек спад, или на много агресивно използване на неамерикански попечители (custodians) през последните пет години.
И така, дедоларизирал ли се е Китай? Не точно.
Големият спад в доловия дял на китайските резерви (от 79 на 59 процента) настъпи между 2005 и 2012 г. (въпреки че Китай разкри цифрата за 2015 г. едва по-късно), а през този период общите резерви на Китай нараснаха от 800 милиарда до над 3 трилиона долара, като реалните му доларови наличности продължиха да растат.
Резервите се увеличаваха от 2012 до 2014 г., преди да спаднат рязко през 2015 и 2016 г. Но през последните 8 години те останаха „заклещени“ на малко над 3 трилиона долара. Последващите колебания в доларовия дял на резервите не са били толкова съществени за глобалния поток от средства; промяна от около стотина милиарда, разпределена в многогодишен период, не би трябвало да раздвижва пазарите сериозно.
Въпреки официалното намаляване на дела на долара в държавните си резерви, Китай продължава да поддържа огромни доларови наличности чрез своите държавни търговски и инвестиционни банки, което на практика означава, че реална дедоларизация липсва.
По-важното е, че Китай изигра малка игра. Той намали доларовия дял на своите формални резерви.
Но след това спря да добавя активи към тях.
Всички налични данни сочат, че доскоро по-голямата част от кредитирането на държавните банки за развитие (policy banks) е била в долари. Това със сигурност е вярно в различните случаи на „преструктуриране“ (Замбия, Шри Ланка, Еквадор и Ангола са имали доларова експозиция – а не в юани или евро – към тези китайски банки). Скорошното преструктуриране на няколко заема към Кения в юани е добре дошло, но не е достатъчно, за да промени реално общите цифри.
Публикуваните данни на SAFE (Държавната администрация за чуждестранна валута) сочат, че държавните търговски банки държат приблизително 70 процента от активите си в чуждестранна валута в долари (значително над дела в SAFE). Но това вероятно подценява влиянието на държавните банки върху доларовия пазар. Техните активи в евро, йени и други валути са съпоставени с външни пасиви в същите тези валути. Така че в общия си баланс държавните банки изглежда вземат заеми в евро и други валути, за да инвестират в същите валути в чужбина.
Обратното – доларовите активи в чужбина нарастват, дори когато външното доларово заемане на банките намалява.
55 процента от резервите на Китай на стойност 3,3 трилиона долара са приблизително 1,8 трилиона долара. Това е разумна оценка за доларовите наличности на SAFE (които включват и приличен дял американски акции; не всичко е в инструменти с фиксирана доходност).
Тримесечните данни на SAFE показват, че държавните търговски банки са имали 1 трилион долара в доларови активи (срещу 300 милиарда долара в доларови пасиви в чужбина) в края на четвъртото тримесечие, а сега вероятно са по-близо до 1,1 трилиона долара.
Държавните банки за развитие имат неоповестен чуждестранен портфейл. Но AIDdata оценява, че те биха могли да държат близо 1 трилион долара в вземания от света – и повечето от тях изглежда са в долари.
И, разбира се, по-голямата част от инвестициите в частен капитал на China Investment Corporation (CIC) са базирани в долари. Това предполага, че основната част от чуждестранните активи на CIC на стойност 450 милиарда долара са в долари.